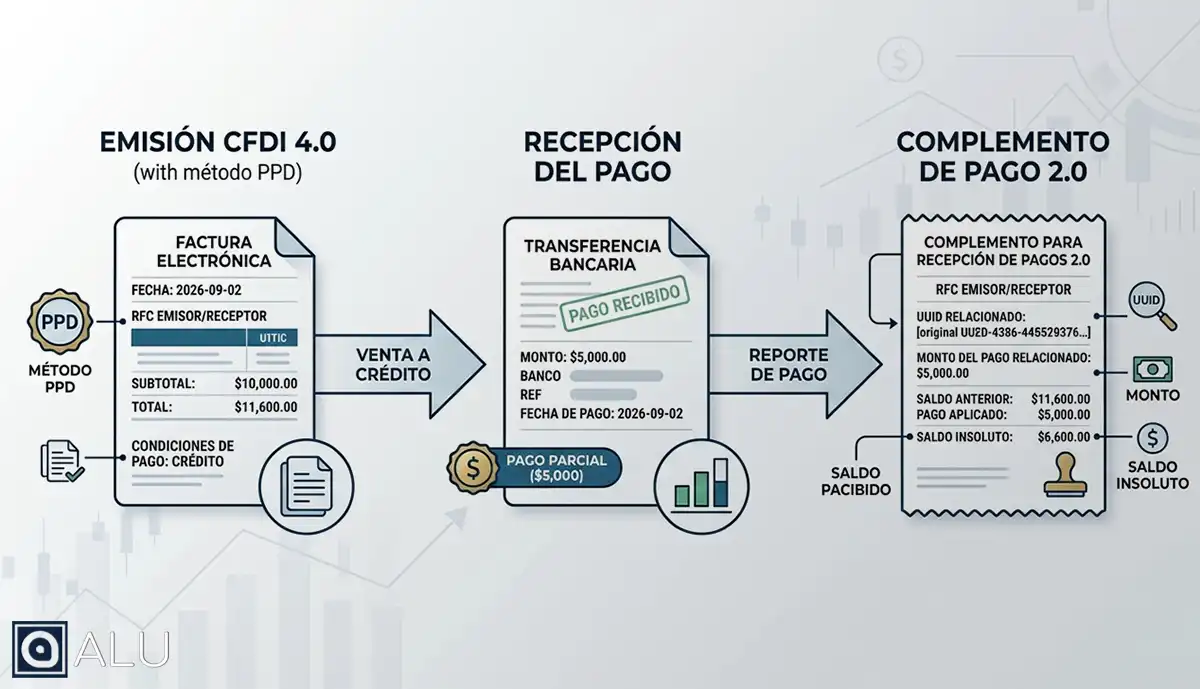
El complemento de pago, también conocido como Recibo Electrónico de Pago (REP) o Complemento para recepción de pagos, es un CFDI que se utiliza para registrar la recepción de un pago cuando una factura fue emitida con método de pago PPD (Pago en Parcialidades o Diferido).
En términos sencillos: primero se emite la factura por la operación y, cuando posteriormente se recibe el pago, se genera el complemento para dejar constancia de cuándo, cuánto y cómo se realizó el pago.
El complemento para recepción de pagos forma parte del esquema de facturación electrónica del SAT y actualmente se utiliza en su versión 2.0, relacionada con el CFDI 4.0.
¿Qué es un complemento de pago?
El complemento de pago es un CFDI de tipo P (Pago) que documenta un pago recibido y lo relaciona con una factura emitida previamente.
Su función principal es dejar constancia fiscal de la recepción del dinero y relacionarlo con el CFDI que originó la operación.
Por ejemplo:
Factura por $30,000 → el cliente paga $10,000 → se emite el complemento de pago → quedan $20,000 pendientes.
Si posteriormente se recibe otro pago, se genera el complemento correspondiente hasta que la factura quede liquidada.
Por lo tanto, la diferencia fundamental es:
La factura original documenta la operación comercial.
El complemento de pago documenta la recepción del dinero.
¿Cuándo se debe emitir un complemento de pago?
El complemento de pago se utiliza principalmente cuando la contraprestación no se paga en una sola exhibición al momento de emitir la factura.
Esto puede ocurrir cuando:
- El cliente pagará posteriormente.
- La operación se realiza a crédito.
- El cliente pagará en varias parcialidades.
- Una factura emitida con método PPD recibe posteriormente uno o varios pagos.
En estos casos, primero se emite el CFDI por el valor de la operación y posteriormente se documentan los pagos recibidos mediante el complemento para recepción de pagos.
PUE vs PPD: ¿cuándo se necesita complemento de pago?
Una de las principales dudas al emitir una factura es saber si corresponde utilizar PUE o PPD.
| Método de pago | Significado | ¿Se genera complemento de pago? |
|---|---|---|
| PUE | Pago en Una sola Exhibición | No, cuando se cumplen las condiciones para utilizar este método |
| PPD | Pago en Parcialidades o Diferido | Sí, cuando posteriormente se recibe el pago |
PUE: Pago en Una sola Exhibición
El método PUE se utiliza cuando la contraprestación se paga en una sola exhibición, de acuerdo con las condiciones establecidas para este método.
Cuando la operación se documenta correctamente como PUE y el pago se realiza conforme a las condiciones aplicables, no se genera posteriormente un complemento de pago por esa operación.
PPD: Pago en Parcialidades o Diferido
El método PPD se utiliza cuando al momento de emitir la factura el pago aún no se ha realizado o la operación será cubierta en parcialidades.
Cuando posteriormente se recibe el pago, se debe documentar mediante el complemento para recepción de pagos.
Una forma sencilla de recordarlo es:
PUE: la operación se paga en una sola exhibición conforme a las condiciones aplicables.
PPD: el pago queda pendiente o se realizará en parcialidades y posteriormente se documenta mediante complemento.
¿Cuál es el plazo para emitir el complemento de pago?
El complemento para recepción de pagos debe emitirse a más tardar el quinto día natural del mes inmediato siguiente al que corresponda el pago recibido.
Por ejemplo:
Pago recibido: 20 de septiembre de 2026
Fecha límite para emitir el complemento: 5 de octubre de 2026
La normativa también contempla la posibilidad de emitir un complemento por cada pago recibido o, bajo las condiciones establecidas, uno que agrupe los pagos recibidos durante un mismo mes cuando correspondan al mismo receptor.
Por ello, es importante llevar un control de las facturas PPD que ya fueron cobradas y de los complementos de pago que están pendientes de emitir.
¿Qué información contiene el complemento de pago?
El complemento registra la información necesaria para identificar y documentar el pago recibido.
Entre los datos más importantes se encuentran:
- Fecha y hora del pago.
- Monto recibido.
- Moneda.
- Forma en que se realizó el pago.
- Información de la factura relacionada.
- UUID del CFDI relacionado.
- Número de parcialidad, cuando corresponda.
- Saldo anterior.
- Importe pagado.
- Saldo insoluto.
- Información de impuestos cuando corresponda.
Es importante no confundir método de pago con forma de pago.
El método PPD indica que la operación se pagará posteriormente o en parcialidades.
La forma de pago, en cambio, indica cómo se recibió efectivamente el dinero, por ejemplo mediante transferencia, efectivo, cheque o tarjeta.
Ejemplo de un complemento de pago
Supongamos que una empresa emite una factura por:
Factura: $50,000
Método de pago: PPD
Posteriormente, el cliente realiza un primer pago de:
Primer pago: $20,000
En el complemento de pago se registra la información correspondiente:
| Dato | Importe |
|---|---|
| Importe de la factura | $50,000 |
| Saldo anterior | $50,000 |
| Importe pagado | $20,000 |
| Saldo insoluto | $30,000 |
| Parcialidad | 1 |
Posteriormente, el cliente realiza un segundo pago de $30,000.
El complemento correspondiente registrará ese nuevo pago y, una vez cubierta la totalidad de la factura, el saldo quedará en cero.
De esta manera, existe una relación entre la factura original, los pagos recibidos y el saldo pendiente.
¿Cómo se emite un complemento de pago?
El proceso general consiste en:
- Identificar la factura relacionada. Localiza la factura emitida con método de pago PPD que posteriormente fue pagada.
- Registrar el pago recibido. Captura la fecha, monto, moneda y forma en que realmente se recibió el pago.
- Relacionar la factura. Indica el CFDI relacionado y verifica su UUID.
- Registrar la parcialidad y el saldo. Cuando se trata de un pago parcial, registra el saldo anterior, el importe pagado y el saldo insoluto.
- Generar y timbrar el CFDI. Finalmente, genera el CFDI de tipo P con el complemento para recepción de pagos y realiza el timbrado correspondiente.
¿Qué pasa si un pago corresponde a varias facturas?
Un mismo pago puede utilizarse para cubrir total o parcialmente varias facturas.
Por ejemplo, un cliente puede realizar una transferencia de $30,000 para cubrir parte de dos facturas:
| Factura | Saldo | Pago aplicado |
|---|---|---|
| Factura A | $15,000 | $15,000 |
| Factura B | $25,000 | $15,000 |
| Total | $40,000 | $30,000 |
En estos casos, es necesario identificar correctamente los CFDI relacionados y distribuir el importe del pago de acuerdo con la operación realizada.
Errores comunes al emitir un complemento de pago
1. Confundir PUE con PPD
PUE y PPD son métodos de pago con implicaciones diferentes. Seleccionar uno incorrectamente puede generar problemas en la documentación de la operación.
2. Confundir método de pago con forma de pago
PPD no significa transferencia bancaria.
PPD indica que el pago es diferido o se realizará en parcialidades.
La forma de pago indica cómo se recibió realmente el dinero.
3. Emitir el complemento antes de recibir el pago
El complemento documenta la recepción de un pago. No debe confundirse con una factura emitida por una operación cuyo pago todavía no se ha recibido.
4. Relacionar una factura incorrecta
Es necesario verificar el UUID y los datos del CFDI que realmente está siendo pagado.
5. No controlar los saldos
Cuando existen parcialidades, los importes registrados deben permitir identificar correctamente el saldo anterior, el pago realizado y el saldo pendiente.
¿Qué tipo de CFDI es el complemento de pago?
El complemento para recepción de pagos se incorpora a un CFDI de tipo P (Pago).
En este comprobante se registra la información del pago recibido y su relación con la factura o los comprobantes correspondientes.
No se trata de una nueva factura por la venta o servicio original, sino de un comprobante que documenta fiscalmente el pago recibido.
¿El complemento de pago sustituye a la factura?
No.
La factura y el complemento de pago cumplen funciones diferentes:
Factura original → documenta la operación.
Complemento de pago → documenta la recepción del pago.
Por ello, el complemento de pago no sustituye la factura original ni representa una nueva venta.
Fundamento legal del complemento de pago
El complemento para recepción de pagos se encuentra relacionado principalmente con:
- Código Fiscal de la Federación, artículos 29 y 29-A.
- Regla 2.7.1.32 de la Resolución Miscelánea Fiscal.
- Anexo 20, relacionado con las especificaciones técnicas de los CFDI y sus complementos.
El SAT publica las disposiciones, documentación técnica y material de apoyo correspondiente a la emisión de comprobantes con complemento para recepción de pagos.
Preguntas frecuentes sobre el complemento de pago
¿El complemento de pago sustituye a la factura original?
No. La factura original documenta la operación de venta o prestación del servicio, mientras que el complemento de pago documenta la recepción del dinero. Ambos comprobantes cumplen funciones diferentes.
¿Se puede emitir un complemento de pago por varias facturas?
Sí. Cuando un pago corresponde a varias facturas, el complemento puede relacionarse con los CFDI correspondientes y distribuir el importe recibido entre ellos, de acuerdo con la operación realizada.
¿Qué pasa si se detecta un error en un complemento de pago?
Si el complemento contiene un error, debe revisarse el procedimiento de cancelación y sustitución aplicable y emitir el comprobante correcto conforme a las disposiciones fiscales vigentes.
Conclusión
El complemento de pago permite documentar fiscalmente la recepción de pagos relacionados con facturas cuyo importe quedó pendiente de cubrir, especialmente cuando se utilizó el método PPD.
La forma más sencilla de entenderlo es:
Factura PPD → se recibe el pago → se genera el complemento de pago → se actualiza el saldo de la factura.
Para evitar errores, es importante revisar el método de pago utilizado en la factura original, registrar correctamente la fecha, monto y forma de pago, relacionar el CFDI mediante su UUID y respetar el plazo establecido por las disposiciones fiscales vigentes.
También te puede interesar


Nota: Aunque este análisis ofrece un marco técnico especializado, su lectura no genera una relación profesional ni constituye asesoría personalizada. Consulta nuestro Aviso Legal.
Operar en México requiere más que trámites;
requiere una estructura contable, fiscal y legal sólida.
En ALU te acompañamos en todo el proceso
—desde la constitución hasta el cumplimiento mensual—
para que tú te enfoques en crecer tu negocio mientras
nosotros aseguramos tu tranquilidad fiscal y administrativa.
Solicita asesoría profesional personalizada.