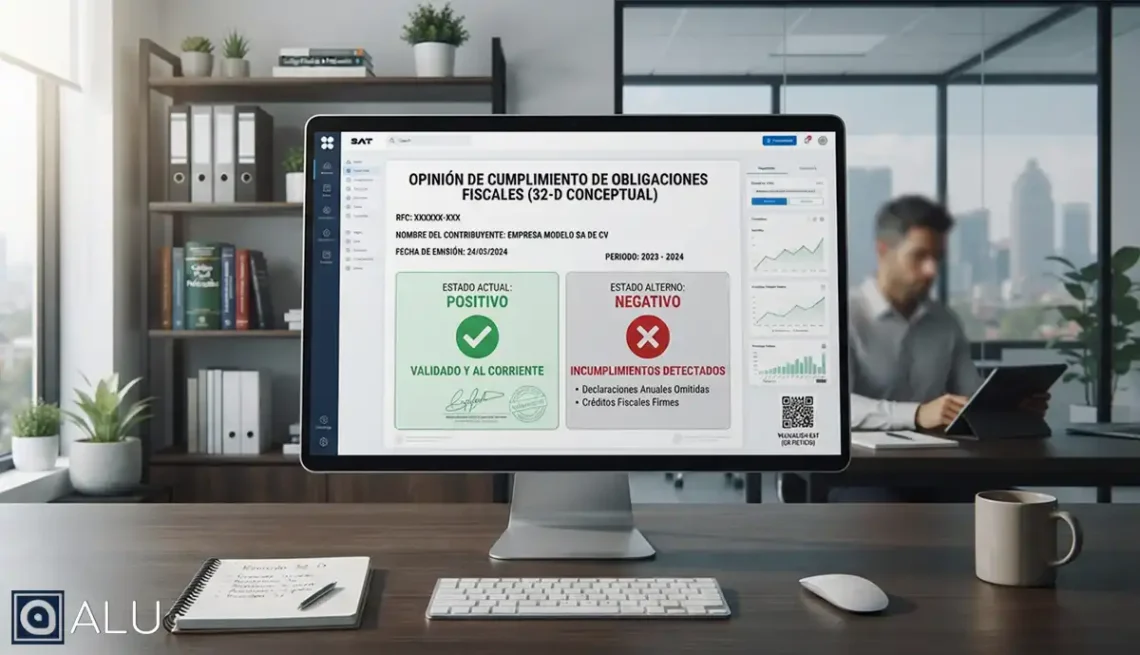
La Opinión de cumplimiento de obligaciones fiscales del SAT es un documento que muestra la situación del contribuyente respecto de los criterios fiscales que revisa la autoridad. Su fundamento se encuentra en el artículo 32-D del Código Fiscal de la Federación (CFF) y el procedimiento para obtenerla está establecido en la regla 2.1.36 de la Resolución Miscelánea Fiscal (RMF) 2026.
La opinión se obtiene en línea, de forma gratuita, mediante el Portal del SAT, utilizando RFC y Contraseña o e.firma. El resultado puede ser positivo, negativo, en suspensión de actividades o inscrito sin obligaciones fiscales.
¿Qué es la opinión de cumplimiento del SAT?
La Opinión del cumplimiento de obligaciones fiscales, conocida también como opinión 32-D, es un documento emitido por el SAT que refleja la situación fiscal del contribuyente con base en la información y los criterios que consulta la autoridad.
El documento se utiliza para acreditar el cumplimiento fiscal en determinados trámites, contrataciones, estímulos y subsidios. El artículo 32-D del CFF establece supuestos en los que las autoridades y otros entes deben considerar el cumplimiento de las obligaciones fiscales del contribuyente.
Es importante tener en cuenta que una opinión positiva no constituye una resolución del SAT sobre el cálculo o monto de los impuestos declarados o pagados. Su función es informar la situación del contribuyente conforme a los criterios aplicables al momento de la consulta.
¿Para qué sirve la opinión de cumplimiento?
Una opinión en sentido positivo puede ser necesaria para diferentes trámites y operaciones, entre ellos:
- Solicitar determinados estímulos o subsidios.
- Participar en determinados procedimientos de contratación con autoridades.
- Acreditar el cumplimiento fiscal ante organismos o entidades que la soliciten.
- Atender procesos de contratación o evaluación de proveedores.
- Demostrar la situación fiscal del contribuyente ante terceros.
El SAT señala expresamente que la opinión positiva puede utilizarse para acceder a beneficios y para determinados procesos de contratación pública.
¿Cómo obtener la opinión de cumplimiento del SAT?
La opinión puede obtenerse directamente desde el Portal del SAT. El procedimiento establecido en la regla 2.1.36 de la RMF 2026 es el siguiente:
- Ingresa al Portal del SAT.
- Dirígete a Trámites y servicios y localiza el apartado de Opinión del cumplimiento.
- Selecciona Tu Opinión del cumplimiento o De tu empresa, según corresponda.
- Ingresa con tu RFC y Contraseña o e.firma vigente.
- Captura el código de seguridad solicitado.
- Genera la opinión.
- Guarda o imprime el documento.
El trámite se realiza en línea y el SAT permite además que el contribuyente autorice a un tercero con el que pretenda establecer relaciones contractuales para consultar su opinión.
¿La opinión de cumplimiento tiene costo?
No. La obtención de la opinión mediante el Portal del SAT es un trámite gratuito.
¿Qué revisa el SAT para emitir una opinión positiva?
La regla 2.1.36 de la RMF 2026 establece diversos criterios que la autoridad considera para generar la opinión. Entre ellos se encuentran aspectos relacionados con:
- Inscripción y situación activa en el RFC.
- Presentación de declaraciones.
- Cumplimiento de determinadas obligaciones fiscales.
- Créditos fiscales firmes o exigibles.
- Localización del contribuyente.
- Determinados listados y supuestos previstos en el CFF.
- Obligaciones específicas aplicables a determinados contribuyentes.
- Otros criterios incorporados por la normativa fiscal vigente.
Por eso, una opinión negativa no necesariamente significa que simplemente "no se pagó un impuesto". La causa debe identificarse directamente en el documento y contrastarse con las obligaciones, declaraciones, pagos y demás información del contribuyente.
¿Qué significan los resultados de la opinión de cumplimiento?
En 2026, la regla 2.1.36 contempla cuatro sentidos para la opinión de cumplimiento:
| Sentido | ¿Qué significa? |
|---|---|
| Positiva | El contribuyente está inscrito y se encuentra al corriente conforme a los criterios que revisa la regla. |
| Negativa | El contribuyente está inscrito, pero no se encuentra al corriente en alguno de los criterios aplicables. |
| En suspensión de actividades | El RFC se encuentra en estado de suspensión a la fecha de emisión. |
| Inscrito sin obligaciones fiscales | El contribuyente está inscrito en el RFC, pero no tiene obligaciones fiscales registradas. |
Por lo tanto, no deben confundirse la suspensión de actividades ni la inscripción sin obligaciones fiscales con una opinión negativa. Son sentidos distintos previstos expresamente por la regla 2.1.36.
¿Cuánto dura la opinión de cumplimiento?
La vigencia depende del uso que se le dará a la opinión.
De acuerdo con la información publicada por el SAT, una opinión positiva tiene una vigencia de:
- 30 días naturales contados a partir de su emisión, en los casos generales.
- 3 meses, cuando se utiliza para obtener estímulos o subsidios, conforme a las disposiciones aplicables.
Por ello, si una empresa o dependencia te solicita una opinión de cumplimiento, conviene revisar qué finalidad tiene y qué antigüedad máxima acepta antes de generarla.
¿Qué pasa si la opinión de cumplimiento es negativa?
Una opinión negativa significa que, de acuerdo con los criterios que revisa el SAT, existe algún incumplimiento o inconsistencia que impide emitirla en sentido positivo.
Lo primero es no asumir cuál es la causa. Descarga y revisa el documento completo para identificar qué obligación, periodo o situación está generando el resultado.
Las causas pueden estar relacionadas, entre otros supuestos, con:
- Declaraciones pendientes de presentar.
- Créditos fiscales firmes o exigibles.
- Diferencias o inconsistencias en la información fiscal.
- Situación del RFC.
- Domicilio o localización fiscal.
- Supuestos relacionados con los listados establecidos en el CFF.
- Otros criterios contemplados en la regla 2.1.36.
¿Cómo corregir una opinión de cumplimiento negativa?
La corrección depende de la causa concreta. Una ruta práctica es:
- Descarga la opinión negativa completa.
- Identifica el criterio que genera el resultado.
- Determina la obligación y el periodo relacionado.
- Revisa declaraciones, acuses, pagos y documentación de respaldo.
- Si existe una obligación pendiente, presenta o corrige lo que corresponda.
- Si existe un crédito fiscal, revisa la alternativa aplicable para regularizarlo o garantizarlo.
- Si la información del SAT no coincide con la situación real, presenta la aclaración correspondiente con documentación de soporte.
- Una vez corregida la situación, solicita nuevamente la opinión de cumplimiento.
Presentar una declaración pendiente y presentar una aclaración no son necesariamente la misma acción. Primero debe determinarse si realmente existe un incumplimiento o si se trata de una inconsistencia en la información registrada por la autoridad.
¿Qué pasa si el SAT tiene un error?
Si ya cumpliste con una obligación pero la opinión continúa mostrando una inconsistencia, puedes presentar una aclaración aportando la documentación que demuestre el cumplimiento.
La regla 2.1.36 contempla el procedimiento de aclaración para determinadas inconsistencias relacionadas con la opinión de cumplimiento.
Después de corregir la situación o de que se resuelva la aclaración, es necesario generar nuevamente la opinión para comprobar que el resultado ya se encuentra actualizado.
¿Una opinión negativa significa que no puedo facturar?
No necesariamente.
La opinión de cumplimiento es un reporte sobre la situación fiscal del contribuyente; una opinión negativa, por sí sola, no equivale automáticamente a la cancelación del Certificado de Sello Digital ni significa que el contribuyente haya dejado de poder emitir CFDI.
Sin embargo, algunas de las situaciones que pueden provocar una opinión negativa también pueden estar relacionadas con otros procedimientos o consecuencias fiscales. Por eso, una opinión negativa debe analizarse y atenderse, especialmente cuando existen créditos fiscales, problemas de localización u otros incumplimientos relevantes.
¿Puede una empresa pedir la opinión de cumplimiento a un proveedor?
Sí. Una empresa puede solicitarla como parte de sus procesos de evaluación o control de proveedores.
Además, la propia regla 2.1.36 contempla que el contribuyente, proveedor o prestador de servicios pueda autorizar a través del Portal del SAT a un tercero con el que pretenda establecer relaciones contractuales para que consulte su opinión.
Esto permite verificar la situación sin depender exclusivamente de un PDF que puede haber perdido vigencia.
Preguntas frecuentes sobre la opinión de cumplimiento SAT
¿Qué es la opinión de cumplimiento del SAT 32-D?
Es un documento emitido por el SAT que refleja la situación del contribuyente respecto de los criterios de cumplimiento fiscal que revisa la autoridad. Su fundamento principal es el artículo 32-D del CFF y su procedimiento se encuentra en la regla 2.1.36 de la RMF 2026.
¿Cómo descargar la opinión de cumplimiento del SAT?
Ingresa al Portal del SAT, selecciona el servicio de Opinión del cumplimiento, inicia sesión con RFC y Contraseña o e.firma, completa el captcha y genera el documento. Puedes guardarlo o imprimirlo.
¿Cuánto tarda en generarse la opinión de cumplimiento?
La opinión se genera mediante el servicio en línea del SAT una vez que el contribuyente se autentica y realiza la consulta.
¿Qué pasa si mi opinión de cumplimiento sale negativa?
Debes identificar la causa concreta que aparece en la opinión y comprobar si existe una obligación pendiente o una inconsistencia. Dependiendo del caso, puede ser necesario presentar una declaración, realizar un pago, actualizar información o presentar una aclaración con documentación de soporte.
¿Cuántos tipos de opinión de cumplimiento existen?
La RMF 2026 contempla cuatro sentidos: positiva, negativa, en suspensión de actividades e inscrito sin obligaciones fiscales.
¿La opinión positiva dura 30 días?
En los casos generales, sí: el SAT señala una vigencia de 30 días naturales desde su emisión. Para determinados estímulos o subsidios, la vigencia puede ser de tres meses conforme a las disposiciones aplicables.
¿Una opinión positiva significa que mis impuestos están correctamente calculados?
No necesariamente. El SAT señala que la opinión no constituye una resolución favorable respecto del cálculo o monto de los créditos o impuestos declarados o pagados.
¿Debo volver a sacar la opinión después de corregir una inconsistencia?
Sí. Una vez corregida la situación o atendida la aclaración, conviene generar nuevamente la opinión para verificar que el resultado ya se encuentre actualizado.
¿La opinión de cumplimiento es lo mismo que la Constancia de Situación Fiscal?
No. Son documentos diferentes.
La Constancia de Situación Fiscal contiene información de identificación y situación registral del contribuyente, mientras que la Opinión de cumplimiento refleja el resultado de los criterios de cumplimiento fiscal que consulta el SAT.
¿Necesitas revisar una opinión de cumplimiento negativa?
Si la opinión de cumplimiento de tu empresa aparece en sentido negativo y no tienes claro cuál es la causa, lo recomendable es analizar el documento junto con las declaraciones, acuses, pagos y obligaciones registradas antes de realizar cualquier corrección.
Una revisión ordenada permite distinguir entre una obligación realmente pendiente y una inconsistencia que debe aclararse ante el SAT, evitando presentar movimientos innecesarios.
También te puede interesar
Nota: Aunque este análisis ofrece un marco técnico especializado, su lectura no genera una relación profesional ni constituye asesoría personalizada. Consulta nuestro Aviso Legal.
Operar en México requiere más que trámites;
requiere una estructura contable, fiscal y legal sólida.
En ALU te acompañamos en todo el proceso
—desde la constitución hasta el cumplimiento mensual—
para que tú te enfoques en crecer tu negocio mientras
nosotros aseguramos tu tranquilidad fiscal y administrativa.
Solicita asesoría profesional personalizada.